
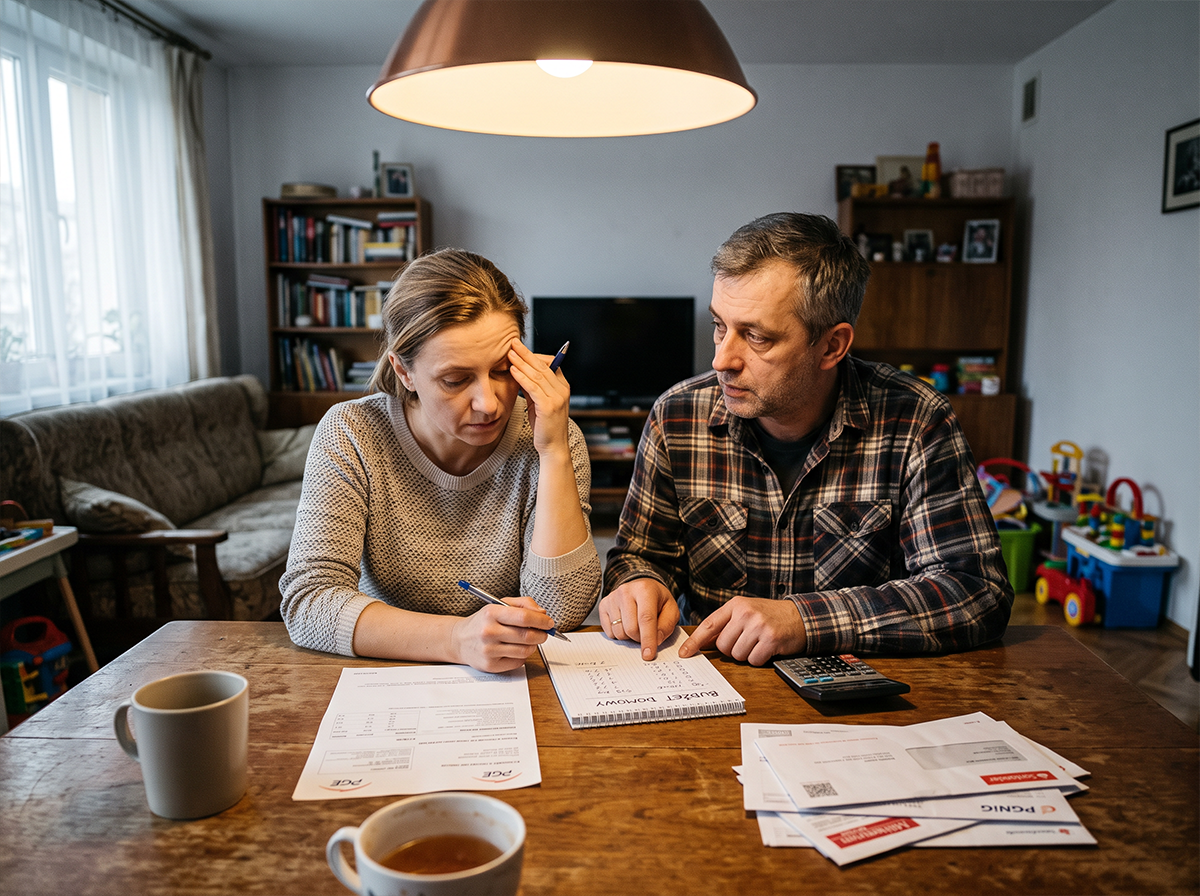
Rada w stylu „płać więcej niż wynosi rata minimalna” jest bezużyteczna, gdy na koniec miesiąca stan konta wynosi dokładnie zero. Kiedy nie masz wolnych środków, wyjście z pętli zadłużenia wymaga całkowitej zmiany strategii — od defensywy i ukrywania się przed wierzycielami do przejęcia pełnej kontroli nad przepływami pieniężnymi i procedurami prawnymi.
Oto sprawdzona, uporządkowana ścieżka postępowania, która pomaga odzyskać płynność finansową bez zaciągania kolejnych pożyczek.
1.Przeprowadź zimny audyt zadłużenia:
Zrób pełną listę zobowiązań: nazwa wierzyciela, dokładna kwota do spłaty, oprocentowanie oraz stan formalny (czy to rata bieżąca, wezwanie do zapłaty, windykacja czy komornik).
2.Zabezpiecz biologiczne podstawy (Baza Budżetu):
Pierwsze dostępne pieniądze kieruj na utrzymanie: czynsz, media, jedzenie i leki. Niespłacanie kredytów gotówkowych czy chwilówek jest mniej groźne niż utrata dachu nad głową.
3.Przejmij inicjatywę w komunikacji z wierzycielami:
Nigdy nie unikaj telefonów i pism. Wyślij oficjalne wnioski o restrukturyzację, zawieszenie rat lub umorzenie odsetek karnych, zanim sprawy trafią do sądu.
4.Wygeneruj pierwszy zastrzyk płynności:
Sprzedaj nieużywane przedmioty, sprawdź należne ulgi podatkowe lub świadczenia socjalne i skorzystaj z Punktów Nieodpłatnej Pomocy Prawnej.
5.Wdróż metodyczną spłatę lub restrukturyzację prawną:
Skup się na spłacie najmniejszego długu (metoda kuli śnieżnej) lub – jeśli długi wielokrotnie przekraczają roczne dochody – przygotuj wniosek o upadłość konsumencką.
1. Zabezpieczenie priorytetów: Zasada Budżetu Przetrwania
Gdy brakuje pieniędzy, najważniejszym celem jest zatrzymanie paniki i ochrona podstawowych potrzeb życiowych. Banki i firmy windykacyjne wywierają dużą presję psychologiczną, ale prawne konsekwencje nieuiszczenia raty kredytu konsumpcyjnego są rozłożone w czasie. Brak opłaty za prąd czy czynsz uderza w bezwzględny sposób znacznie szybciej.
- Priorytet 1 (Nietykalne): Żywność, leki, czynsz za mieszkanie, prąd i gaz.
- Priorytet 2 (Ważne): Dojazdy do pracy, koszty utrzymania narzędzi do zarobkowania.
- Priorytet 3 (Drugorzędne): Kredyty hipoteczne (kontakt z bankiem o wakacje kredytowe).
- Priorytet 4 (Najniższy priorytet przy braku środków): Chwilówki, karty kredytowe, pożyczki gotówkowe, limity w koncie.
Zasada bezpieczeństwa: Nigdy nie zaciągaj nowej pożyczki (np. chwilówki na spłatę raty w banku), aby zapłacić długi z grupy 4. To najprostsza droga do spirali zadłużenia i zwielokrotnienia opłat windykacyjnych.
2. Jak rozmawiać z wierzycielami, gdy nie masz z czego zapłacić?
Większość osób w kryzysie unika kontaktu z wierzycielami. Windykacja interpretuje brak kontaktu jako złą wolę, co przyspiesza skierowanie sprawy do sądu i komornika.
Co napisać w pismach do banku i firm pożyczkowych?
- Wniosek o restrukturyzację zadłużenia: Poproś o wydłużenie okresu spłaty, co obniży miesięczną ratę.
- Wniosek o zawieszenie spłaty rat (wakacje kredytowe): Zyskasz czas na ustabilizowanie sytuacji bez wpisu o zaległościach.
- Prośba o zamrożenie odsetek karnych i opłat: Wyjaśnij trudną sytuację życiową (utrata pracy, choroba) i zadeklaruj chęć spłaty kapitału po restrukturyzacji.
Dopóki sprawa nie trafiła do sądu, wierzycielowi zależy na odzyskaniu pieniędzy polubownie – proces sądowy to dla niego ryzyko i dodatkowy koszt.
3. Skąd wziąć pierwsze pieniądze na spłatę przy zerowym budżecie?
Gdy z pensji nie zostaje nic, trzeba uaktywnić niekonwencjonalne źródła gotówki:
- Wyprzedaż zbędnego majątku: Elektronika, nieużywane ubrania, sprzęt sportowy, meble. Wszystko, co nie jest niezbędne do pracy i życia, warto wystawić na portalach ogłoszeniowych. Każda wygenerowana kwota zmniejsza najmniejszy dług.
- Audyt ulg i zwrotów: Sprawdź, czy nie przysługuje ci zwrot podatku, zwrot prowizji za wcześniej spłacone kredyty (zwrot proporcjonalny przy wcześniejszej spłacie) lub świadczenia społeczne (np. dodatek mieszkaniowy).
- Darmowa Pomoc Prawna (NPP): W każdej gminie działają punkty Nieodpłatnej Pomocy Prawnej. Prawnik za darmo pomoże napisać pisma do banków, odpowiedź na nakaz zapłaty z sądu lub wniosek o upadłość.
4. Wybór strategii: Kula Śnieżna vs. Upadłość Konsumencka
| Parametr | Metoda Kuli Śnieżnej (Snowball) | Upadłość Konsumencka |
| Kiedy stosować? | Suma długów jest realna do spłaty w ciągu 2–4 lat po reorganizacji. | Długi wielokrotnie przekraczają roczne możliwości zarobkowe. |
| Mechanizm | Spłacasz najmniejszy dług, na reszcie płacisz minimum lub negocjujesz. | Sądowe umorzenie części lub całości długów po ustaleniu planu spłaty. |
| Efekt psychologiczny | Szybkie wykreślanie pozycji z listy daje motywację do działania. | Natychmiastowe wstrzymanie egzekucji komorniczych i windykacji. |
| Koszt wejścia | Wymaga stałych, choćby niewielkich wpłat. | Symboliczny koszt opłaty sądowej od wniosku. |
5. Konkretny plan działania na najbliższe 7 dni
- Dzień 1: Wypisz WSZYSTKIE długi na kartce lub w arkuszu. Nie pomijaj żadnego pismem ani kwotą.
- Dzień 2: Ustal swój „Budżet Przetrwania” – oblicz dokładną kwotę potrzebną na jedzenie, czynsz i rachunki.
- Dzień 3: Wyślij oficjalne pisma o restrukturyzację / zamrożenie rat do podmiotów, u których masz zaległości.
- Dzień 4: Przejrzyj dom i wystaw na sprzedaż co najmniej 3 rzeczy, których nie używasz od roku.
- Dzień 5: Umów się na wizytę w lokalnym Punkcie Nieodpłatnej Pomocy Prawnej, aby skonsultować nakazy zapłaty lub opcję upadłości.
Dodaj komentarz